売上より粗利で考える|クリエイターの数字の見方
売上が増えても、仕事が楽にならず、手元にお金が残らないことがあります。 クリエイターが事業を続けるには、売上高だけでなく…
text: HYPE編集部
エンジニアの記事一覧へ売上が増えても、仕事が楽にならず、手元にお金が残らないことがあります。
クリエイターが事業を続けるには、売上高だけでなく、制作に直接かかった費用と、費用を引いた後に残る粗利を確認する必要があります。売上は取引規模を示しますが、その金額がそのまま利益や自由に使える資金になるわけではありません。
売上・原価・粗利を分ける
売上高は、商品やサービスの提供によって得た対価です。売上原価は、売上を得るために直接かかった費用として会計上整理されます。粗利(売上総利益)は、売上高から売上原価を差し引いたものです。実際の勘定科目や処理は業種や会計方針によって変わるため、税務・会計上の扱いは税理士や会計専門家に確認します。
クリエイターの仕事で直接費用になり得る項目には、案件ごとの外注費、撮影機材のレンタル、素材購入、交通費などがあります。ただし、すべての経費を粗利計算上どこへ含めるかは会計処理や事業の方法により異なります。筆者がここで勧めるのは、会計科目を自己判断することではなく、案件採算を考えるために直接費用を記録することです。
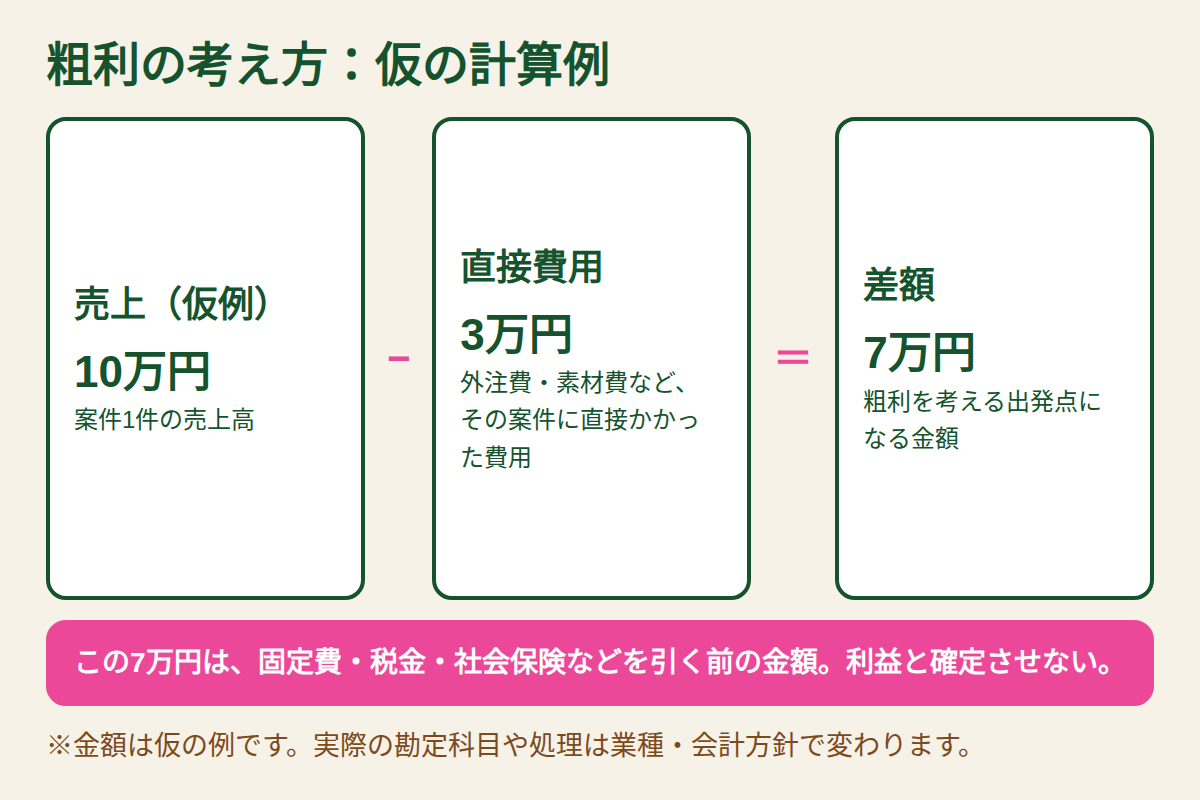
たとえば、売上が10万円でも、外注費や素材費が大きければ、案件に残る金額は小さくなります。数値を置いた試算では、金額が仮例なのか実際の契約なのかを分けます。仮の例として、売上10万円から直接費用3万円を差し引けば、差額は7万円です。ただしこの7万円から、固定費、税金、社会保険、本人の作業時間に対する対価などをさらに考える必要があります。
原価に含める範囲は、税務の考え方とも重なります。国税庁のタックスアンサー「売上原価」では、売上原価の算出方法が説明されています。
案件ごとの採算を見えるようにする
見積もり前に、制作内容、作業時間、外注、素材、移動、修正、保守を確認します。実際の作業が終わったら、予定と実績の差を記録します。粗利額だけでなく、本人が使った時間も見ます。同じ粗利でも、短時間で終わる仕事と何度も修正が必要な仕事では、事業への影響が違います。
複数の工程がある案件は、どこで費用と時間が発生したか分けて記録します。企画、制作、レビュー、顧客連絡、納品後の対応などです。外注費が増えたなら、外注によって自分の作業時間が減ったか、品質や納期に影響があったか確認します。経費が増えたから悪いのではなく、顧客に提供する価値や処理能力に結びついたかを見ます。
割引を提案する場合、値引き後の採算を計算します。値下げによって受注率が上がると仮定しても、確定した効果とは分けて記録します。継続契約の割引なら、契約期間、月ごとの作業量、解約条件、追加作業の範囲を決めます。将来の売上見込みを、確定売上と混同しないようにします。
案件ごとの売上と費用を記録するなら、クラウド会計が役立ちます。→ クラウド会計ソフト freee会計
採算を数字で見える形にする枠組みは、事業計画の作り方も参考になります。日本政策金融公庫の創業計画書のページでは、売上や経費の計画を整理する手順が案内されています。
売上と粗利だけでは足りない
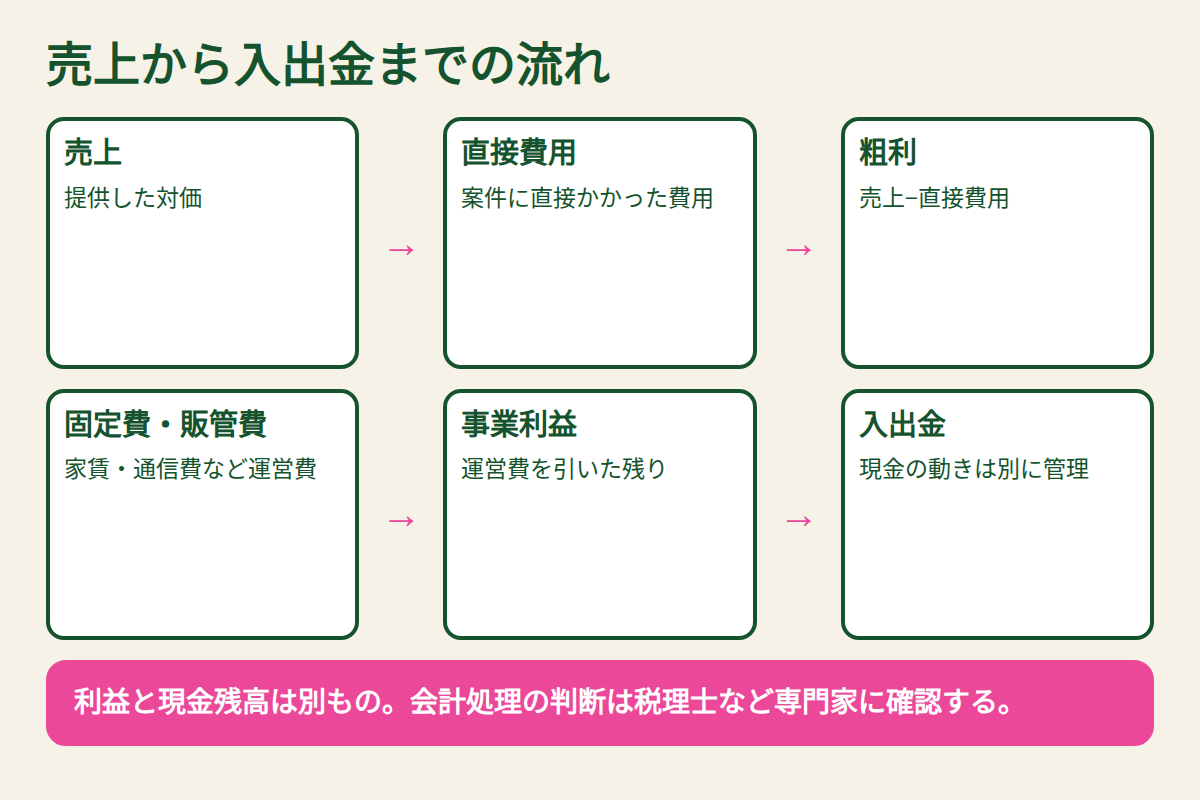
粗利が残っても、固定費や販管費を賄えなければ、事業全体の利益は残りません。家賃、通信費、広告費、システム利用料、保険料、役員報酬や人件費など、事業の運営費を別に確認します。入金時期と支払い時期がずれることもあるため、利益と現金残高を分けて管理します。
帳簿上利益があるのに現金が不足することもあります。売掛金の回収が遅れている、設備投資をした、税金や借入返済の支払いが重なったなど、要因を確認します。資金繰り表には、売上見込み、入金予定、固定支出、税金、返済を時期ごとに記載します。資金繰りの税務・融資判断は専門家へ相談します。
粗利率を使う場合、計算式と対象費用をそろえます。粗利を売上で割った割合が粗利率です。異なる種類の案件を比較するときは、同じ費用範囲、同じ税抜・税込基準で計算します。集計方法が違うと、数字の比較は意味を持ちません。
数字を顧客へ見せる場合も、誤解を招かないようにします。売上実績を掲載するなら、期間、対象事業、算出方法を明確にし、許可を得た情報だけ公開します。売上増加を自分の制作だけの成果と断定しないこと。広告費、季節、販売価格、在庫など、他の要因が関わっている可能性があります。
日々の帳簿づけを整えるなら、青色申告のソフトも選択肢です。→ 弥生シリーズ(やよいの青色申告 オンライン)
見積もりと価格に反映する
見積もりは、必要な利益を含むよう設計します。過去案件の実績から、制作に必要な時間、修正、顧客対応、外注費を見直し、同じ条件の案件に反映します。低採算の仕事を受ける場合も、将来の実績づくり、紹介、追加契約などの目的と期限を決め、無期限に続けないようにします。
値上げや価格改定は、単に売上を増やす操作ではありません。提供範囲、品質、納期、サポート、利用権など、何が価格に含まれるかを説明します。既存顧客への変更は、契約条件や告知時期に沿って相談し、相手が選べる移行方法を提示します。
粗利を確保するために、品質を下げたり、必要な確認を省いたりするのは避けます。利益を改善する手段は、価格、作業工程、外注先、案件選択、修正範囲、固定費の見直しなど複数あります。どこを変えるかは、顧客価値と契約条件を踏まえて決めます。
数字を毎月見直す習慣を作ります。売上、直接費用、粗利、固定費、入金予定、案件別の作業時間を並べ、変化した理由を記録します。数字に違和感があれば、推測で補わず、請求書、契約書、帳簿、銀行入金を確認します。
経営判断にどう役立つか
売上と粗利を分けて見ると、受注量を増やすべきか、価格や工程を見直すべきか、外注を使うべきか判断しやすくなります。売上が大きい案件でも、手間や費用が多ければ事業全体の余力を減らすことがあります。案件ごとの記録を積み重ね、数字に基づいて次の受注条件を決めてください。
案件採算や見積もりの設計を見直したい方は、HYPEへご相談ください。
確定申告まで見据えた帳簿づくりには、クラウド確定申告も役立ちます。→ マネーフォワード クラウド確定申告
自社の粗利の水準を判断に使うときは、業界全体の収益動向と並べて見ると、感覚だけの判断を避けられます。中小企業庁の「中小企業白書・小規模企業白書」では、中小企業の収益に関する分析が公表されています。
出典
– 国税庁「売上原価」 (確認日:2026-11-06)- 中小企業庁「中小企業白書・小規模企業白書」 (確認日:2026-11-06)- 日本政策金融公庫「創業計画書」 (確認日:2026-11-06)
CTA
売上だけでなく、粗利や作業時間を踏まえて受注条件を決めたい方は、HYPE問い合わせページからご相談ください。→ お問い合わせはこちら
合わせて読みたい
仕事の取り方や単価の決め方で迷ったら、HYPEへご相談ください。→ お問い合わせはこちら※本記事にはプロモーションを含みます。
つくる人の仕事のヒントを、週1で
新しい記事と、学び・案件のヒントをメールでお届けします。
RECOMMEND
注目のコンテンツ